Ce qu'une marque ne peut pas ouvrir
Le 13 juillet 2026, il a suffi d’une rumeur. L’agence Reuters rapporte ce jour-là que Watches of Switzerland, le plus gros vendeur de montres haut de gamme coté à Londres, discute avec des repreneurs qui le retireraient de la Bourse. Rien n’est signé, aucune offre n’est déposée. Dans la journée, l’action monte tout de même de 8 %. Le lendemain matin, l’entreprise publie la meilleure année de son histoire, 1,8 milliard de livres de ventes, et le marché ne bronche pas.
Son directeur général, Brian Duffy, a une explication, que Reuters tient de sources proches du dossier : s’il a écouté ces repreneurs, c’est qu’il estime que les investisseurs en Bourse sous-évaluent son entreprise. L’action vaut aujourd’hui moins de la moitié de ce qu’elle valait en 2022. Un marché paie donc plus cher l’idée qu’un détaillant puisse être racheté, par un fonds ou par un acteur du secteur, que la preuve qu’il gagne de l’argent.
La question mérite qu’on s’y arrête, parce qu’elle est plus retorse qu’elle n’en a l’air. Combien vaut un magasin de montres ?
Trois commerces derrière la même vitrine
On range encore tout ce monde sous un mot unique, le détaillant. Il recouvre aujourd’hui trois métiers qui n’ont plus grand-chose en commun.
Il y a la boutique de la marque. L’enseigne au-dessus de la porte est celle du fabricant, le prix est le sien, le vendeur porte ses couleurs. Rien de ce qui se passe à l’intérieur ne lui échappe.
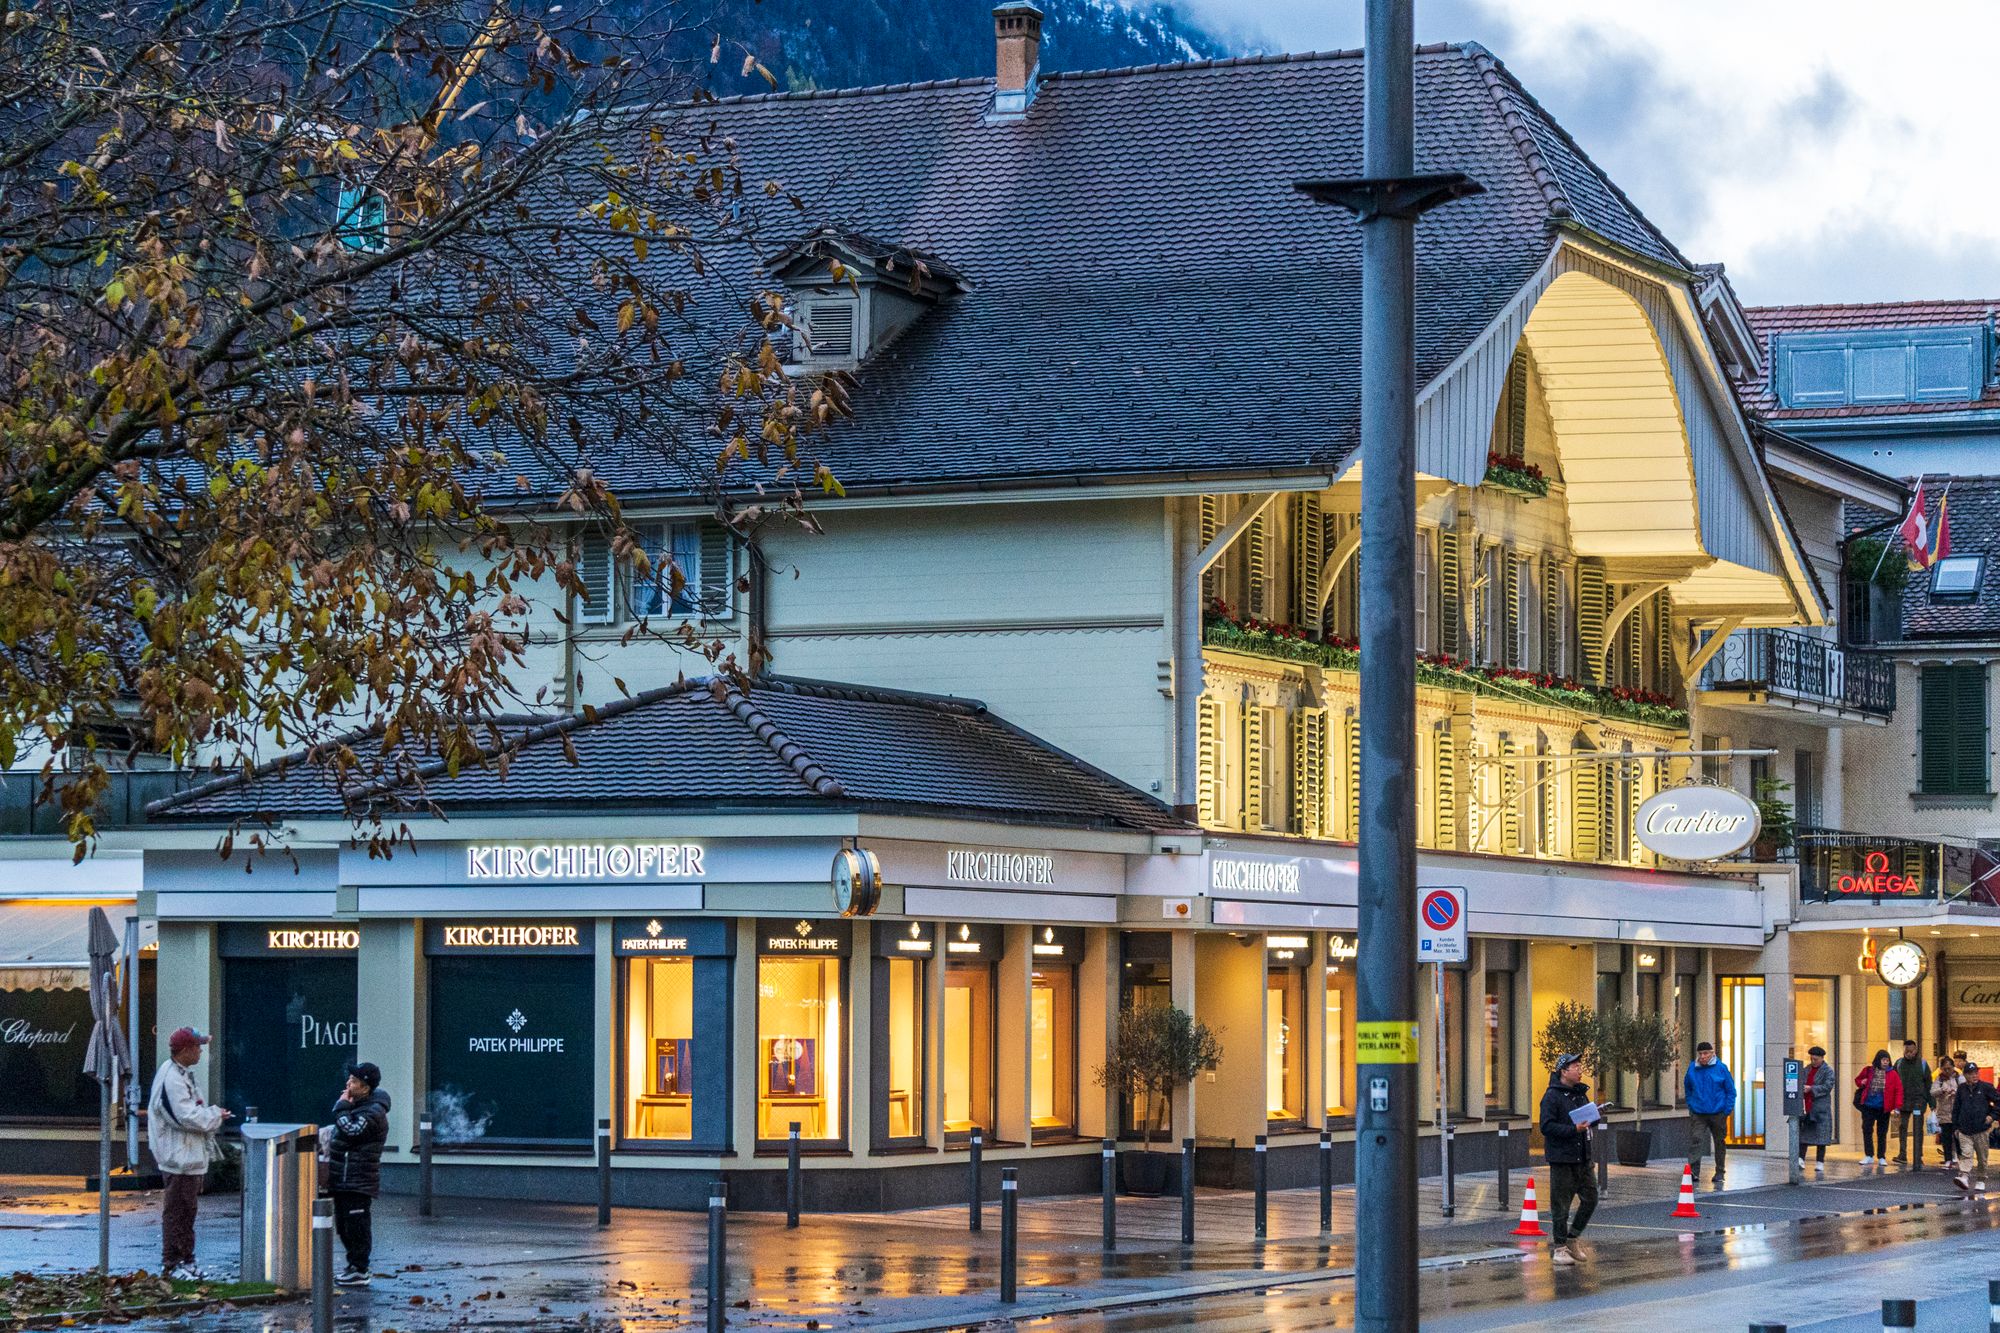
Il y a le revendeur qui ne possède que sa vitrine. Un bail dans une rue commerçante, un beau mobilier, et des marques qui lui sont confiées. Il vend ce qu’on lui accorde, au prix qu’on lui fixe. Le jour où une maison décide de reprendre ses montres, il ne lui reste rien à vendre.
Et puis il y a la maison de famille. Une adresse tenue depuis trois générations, des clients dont on connaît le prénom et les anniversaires, un père qui a formé son fils derrière le même comptoir. Ce commerce vend des montres comme les autres. Il possède en plus quelque chose qui n’est pas à vendre.
Toute la distribution horlogère tient dans une seule question : la morphologie des réseaux de distribution de l’horlogerie n’aurait-elle pas entamé une mutation irréversible, pour le meilleur ou pour le pire ?
Pourquoi les marques veulent le comptoir
Le mouvement est engagé et personne ne le cache. En août 2023, Rolex a racheté Bucherer, son plus ancien partenaire, maison lucernoise fondée en 1888. Le communiqué donnait la raison : Jörg Bucherer, qui la détenait, n’avait pas de descendance directe. Faute d’héritier, l’affaire changeait de mains, et c’est la marque qui les a tendues.
L’intérêt est simple à comprendre. Quand une maison produit délibérément moins de montres que le monde n’en réclame, celui qui tient le comptoir détient un pouvoir considérable : il connaît l’acheteur, il gère la liste d’attente, il maîtrise ses marges. Longtemps, les marques ont laissé ce pouvoir à d’autres sans y penser. Elles y pensent désormais tous les jours.
Alors elles ouvrent. À Düsseldorf, Rolex a acheté un immeuble sur la plus belle avenue de la ville pour y installer une boutique sur deux niveaux, que Bucherer exploitera. À Londres, à Genève, à New York, les vitrines à une seule signature se multiplient. Watches of Switzerland, qui est pourtant l’archétype du magasin multimarque, compte déjà 81 boutiques dédiées à une seule maison sur les 191 qu’il exploite.
Ce qui ne s’ouvre pas
On attendrait la suite logique : les marques reprennent tout, les indépendants s’effacent. C’est là que les chiffres refusent de suivre.
Rolex vend ses montres dans environ 1 360 points de vente à travers le monde. Elle en tient elle-même moins d’un sur dix. Plus de neuf montres sur dix quittent la marque par la main d’un commerçant qui ne lui appartient pas, et rien n’indique qu’elle veuille changer cela. Elle réduit son réseau, elle vise à terme 800 à 1 000 adresses, mais elle ne le remplace pas. La maison la plus puissante du secteur, celle qui aurait les moyens d’ouvrir mille boutiques demain matin, choisit de ne pas le faire.
Parce qu’il y a des choses qu’on n’ouvre pas.
Prenez Rüschenbeck, à Dortmund. La maison a été fondée en 1904, elle est devenue la plus grosse adresse horlogère d’Allemagne, et Rolex a décidé de mettre fin à leur partenariat au 31 décembre 2026, dans toutes ses succursales, Tudor comprise. Une fin de concession de cette ampleur devrait être une condamnation. Regardez ce que la maison a fait en octobre 2025 : elle a racheté l’immeuble mitoyen du sien, sur la rue la plus passante de la ville, pour y installer un espace consacré à Patek Philippe. Perdre la marque la plus demandée du monde ne l’a pas vidée de sa substance. Sa valeur n’était donc pas dans la concession qu’on lui retirait. Elle était dans l’adresse, dans le fichier de clients et dans les mains qui tiennent le commerce.
Regardez encore ce qu’a fait Watches of Switzerland en janvier 2026, au Texas. Le groupe a racheté 88 % de Deutsch & Deutsch, quatre magasins tenus par la même famille depuis les années 1920. Il a conservé l’enseigne, et il a conservé les dirigeants, qui portent le nom du fondateur. On ne dépense pas cet argent pour quatre baux commerciaux : on l’a dépensé pour des gens qui savent ce que leurs clients porteront dans dix ans.
Voilà ce que le communiqué de Rolex disait en creux, il y a trois ans, en évoquant l’absence d’héritier chez Bucherer. Une marque sait bâtir une boutique en dix-huit mois. Elle ne sait pas fabriquer une famille qui tient une rue depuis un siècle.
La seconde vitesse
Reste le troisième larron, celui qui n’a que sa vitrine. Sa position est la moins enviable des trois, et c’est la sienne que la Bourse a en tête quand elle décote le métier.
Il n’a pas d’adresse historique à faire valoir, pas de clientèle qui le suivrait s’il déménageait, pas de descendance pour reprendre. Son commerce repose entièrement sur des marques qui lui sont prêtées et qui peuvent lui être reprises. Quand une maison resserre son réseau, c’est chez lui que la lettre arrive, et il n’a rien à proposer en échange, ni bâtiment à racheter, ni relation à transférer ailleurs. La même décision, prise par la même marque le même jour, laisse une maison de famille debout et met l’autre à terre.
C’est en cela que la distribution avance à deux vitesses, et la fracture ne passe pas où on la cherche d’habitude. Elle ne sépare pas les gros des petits, ni les marques de leurs revendeurs. Elle sépare ceux qui apportent quelque chose que la marque ne sait pas produire elle-même de ceux qui ne font que présenter sa marchandise.
Ce que cela révèle
Le premier volet de cette série laissait les ateliers de l’arc jurassien sans aucun levier : quand une marque ralentit ses commandes, le sous-traitant n’a rien à opposer. Au comptoir, la photographie est plus encourageante. Une partie de ceux qui vendent possèdent, eux, un actif que le donneur d’ordre ne peut pas reproduire, et cet actif se paie comptant quand il change de mains.
L’horlogerie n’est donc pas en train de choisir entre ses boutiques et ses revendeurs. Elle est en train de répartir le travail autrement. La marque reprend ce qu’elle fait mieux que personne, c’est-à-dire tenir son prix, raconter son histoire et rationner sa production. Le commerçant garde ce qu’elle ne saura jamais faire depuis Genève : reconnaître un client qui pousse la porte, lui vendre la montre d’une maison concurrente parce qu’elle lui ira mieux, reprendre celle de son père, la réparer. Les meilleures adresses font les deux, en accueillant sous un même toit des boutiques de marque et un rayon où l’on compare.
Pour l’acheteur, cette recomposition est une bonne nouvelle, parce qu’elle lui donne à la fois des maisons qui savent mettre en scène leurs montres et des marchands qui osent encore en préférer une à une autre. Pour la valeur, elle a déjà tranché. Rolex a payé pour Bucherer, Watches of Switzerland a payé pour Deutsch & Deutsch, et pendant ce temps Londres a du mal à reconnaître la valeur d’un détaillant qui gagne de l’argent. Ceux qui connaissent ce métier de l’intérieur achètent exactement ce que le marché ne sait pas évaluer.
Il reste une dernière marche. Après l’atelier qui fabrique et le magasin qui vend, il y a ce que personne, dans cette industrie, ne délègue à quiconque : le nom sur le cadran. C’est le dernier volet de cette série. À suivre…
Sources : Reuters, information exclusive du 13 juillet 2026 sur des discussions de retrait de la cote de Watches of Switzerland, et cours de l’action ce jour-là
Watches of Switzerland Group, résultats de l’exercice clos le 3 mai 2026, communiqué du 14 juillet 2026, et communiqué sur l’acquisition de Deutsch & Deutsch du 22 janvier 2026, thewosgroupplc.com
Rolex, communiqué sur l’acquisition de Bucherer, 24 août 2023
Morgan Stanley Research et LuxeConsult, « Swiss Watcher », 18 février 2026, pour le réseau de distribution de Rolex et la boutique de Düsseldorf
Blickpunkt Juwelier, 17 septembre 2025, pour la fin du partenariat entre Rolex et Rüschenbeck
Ruhr Nachrichten, 22 octobre 2025, pour le rachat de l’immeuble du Westenhellweg à Dortmund.
Recherches et rédaction assistées par Claude Code.